Mérule Assurance Habitation : Êtes-Vous Vraiment Couvert ?
- #mérule
- #assurance habitation
- #dégât des eaux
- #vice caché
- #garantie décennale
- #diagnostic mérule

Vous venez de découvrir de la mérule dans votre maison, et votre premier réflexe est de contacter votre assurance habitation. C’est une réaction normale — et vous avez bien raison de le faire. Mais la réalité de la mérule prise en charge par l’assurance est souvent plus complexe que prévu. Ce guide vous explique ce qui est couvert, ce qui ne l’est pas, et surtout ce que vous devez faire concrètement pour défendre votre dossier.
Sommaire
- La mérule : un sinistre à part entière, mais rarement bien couvert par défaut
- Ce que couvre (ou ne couvre pas) votre assurance habitation
- Dégât des eaux et mérule : le lien crucial pour votre dossier
- Les démarches concrètes à suivre pour déclarer la mérule à votre assurance
- Obligations légales, arrêtés préfectoraux et mérule : ce que le propriétaire doit savoir
- Garantie décennale et mérule : quand le constructeur est responsable
- Que faire si votre assurance refuse de prendre en charge la mérule ?
- FAQ — Mérule et Assurance Habitation
La mérule : un sinistre à part entière, mais rarement bien couvert par défaut
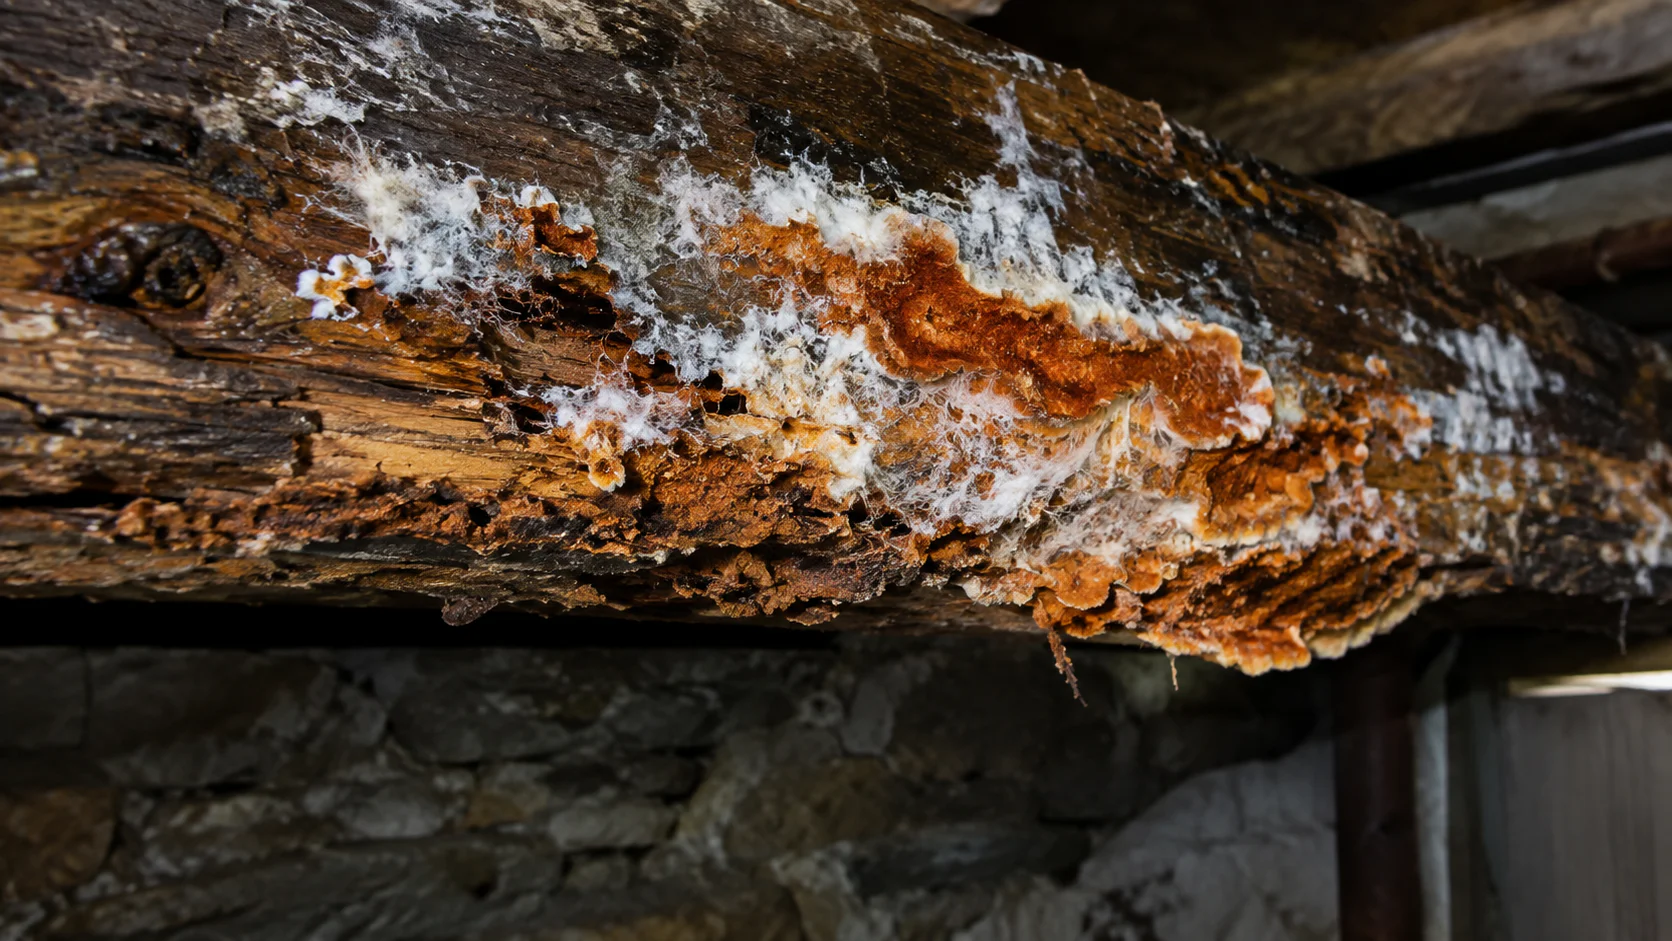
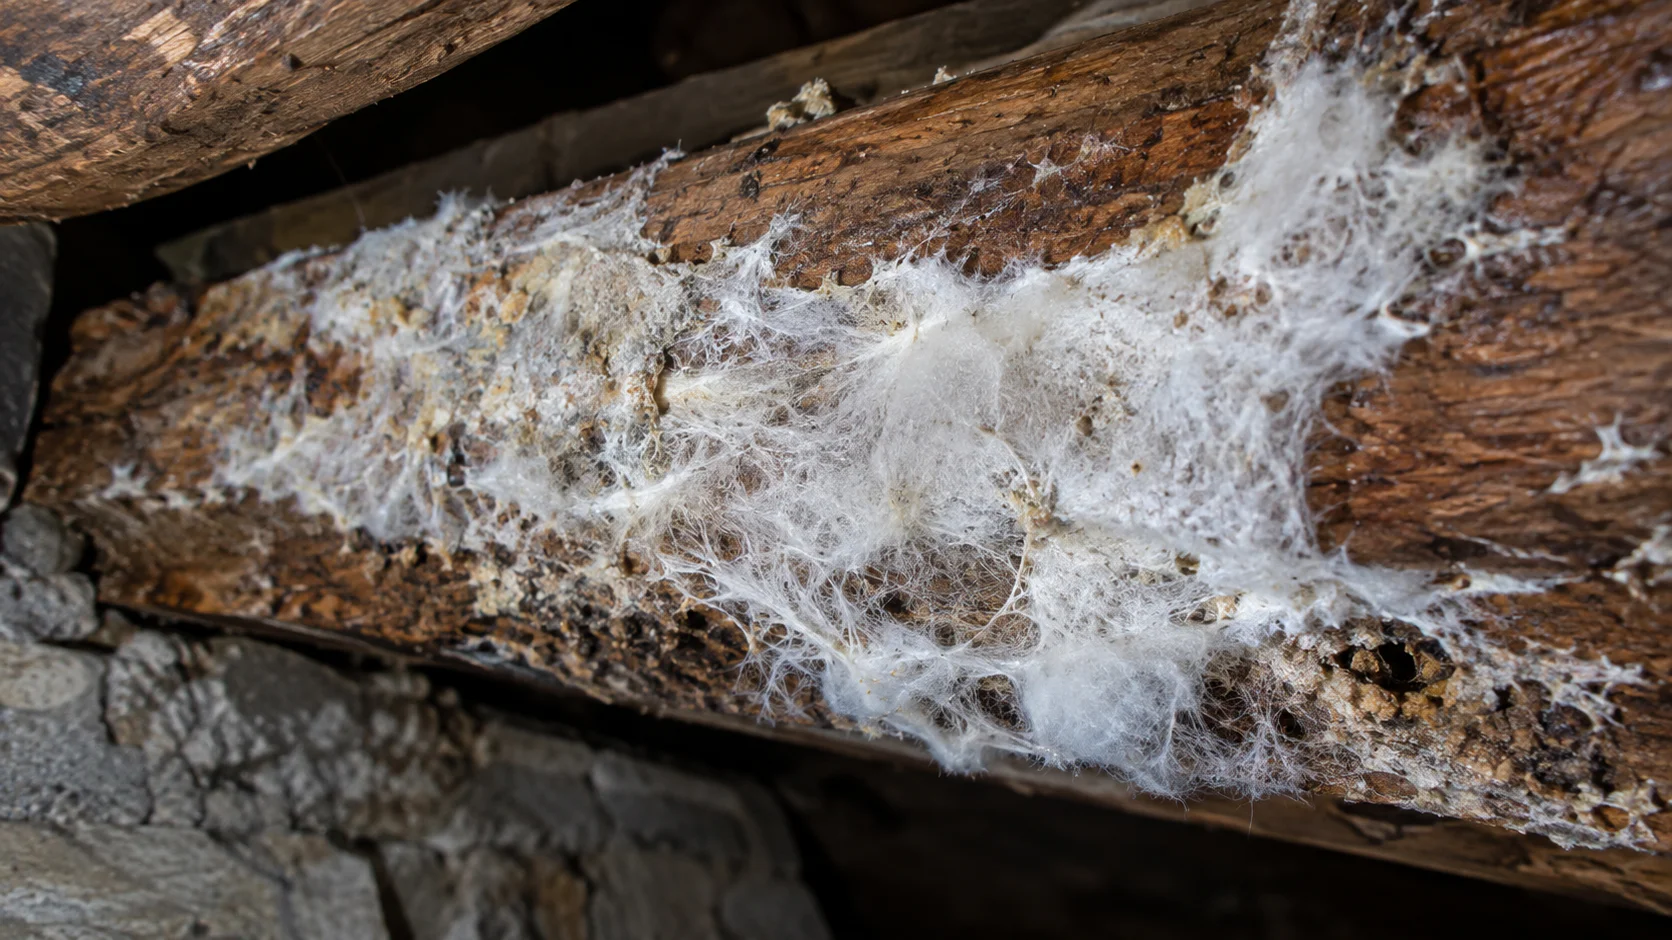
La mérule (Serpula lacrymans) est un champignon lignivore qui s’attaque au bois de structure de votre logement. Elle se développe silencieusement dans l’obscurité et l’humidité, parfois pendant des mois avant d’être détectée. Pour comprendre ce qu’est la mérule et ses dangers, il est essentiel de savoir que ses dégâts peuvent rapidement atteindre plusieurs dizaines de milliers d’euros.
Contrairement à un dégât des eaux classique — une fuite visible, un tuyau éclaté — la mérule se développe de façon progressive et insidieuse. Or, les contrats multirisques habitation (MRH) standard sont conçus pour couvrir des sinistres soudains et accidentels, pas des dommages qui s’accumulent sur des mois ou des années.
C’est là que réside la tension principale : beaucoup de propriétaires pensent être protégés, alors qu’ils ne le sont que partiellement — ou pas du tout.
La mérule est-elle un vice caché ou un sinistre ?
La qualification juridique dépend du contexte :
- Si vous êtes acheteur et que la mérule était présente avant la vente sans vous avoir été signalée, il s’agit potentiellement d’un vice caché.
- Si vous êtes propriétaire occupant et que la mérule se développe dans votre logement, c’est un sinistre — mais sa prise en charge dépend entièrement des clauses de votre contrat et de l’origine du problème.
Pour reconnaître les premiers signes de mérule, ne tardez pas : plus le diagnostic est précoce, plus votre dossier assurance sera solide.
Ce que couvre (ou ne couvre pas) votre assurance habitation

La logique d’un contrat MRH est simple en théorie : il couvre ce qui est soudain, accidentel et imprévisible. La mérule, en tant que dommage progressif lié à l’humidité, tombe très souvent dans la catégorie exclue par défaut.
Voici un tableau synthétique pour y voir plus clair :
| Situation | Couverture probable |
|---|---|
| Mérule consécutive à un dégât des eaux couvert (fuite, infiltration après tempête) | ✅ Potentiellement couverte |
| Mérule due à une mauvaise ventilation chronique | ❌ Généralement exclue |
| Mérule liée à un défaut d’entretien du propriétaire | ❌ Exclue (défaut d’entretien) |
| Mérule résultant d’une malfaçon de construction | ⚠️ Relevant de la garantie décennale |
| Mérule dans une zone couverte par garantie « champignons et insectes xylophages » | ✅ Couverte si l’avenant est souscrit |
| Mérule dans un logement non habité ou mal entretenu | ❌ Souvent exclue |
Ce qu’il faut vérifier dans votre contrat :
- La garantie « pourriture sèche » ou « champignons du bois » (parfois proposée en option)
- La garantie « insectes xylophages » qui peut inclure les champignons dans certains contrats
- Les conditions générales et particulières : les exclusions y sont détaillées, souvent en petits caractères
- Le montant de la franchise et le plafond d’indemnisation — même avec une couverture, le remboursement peut être plafonné
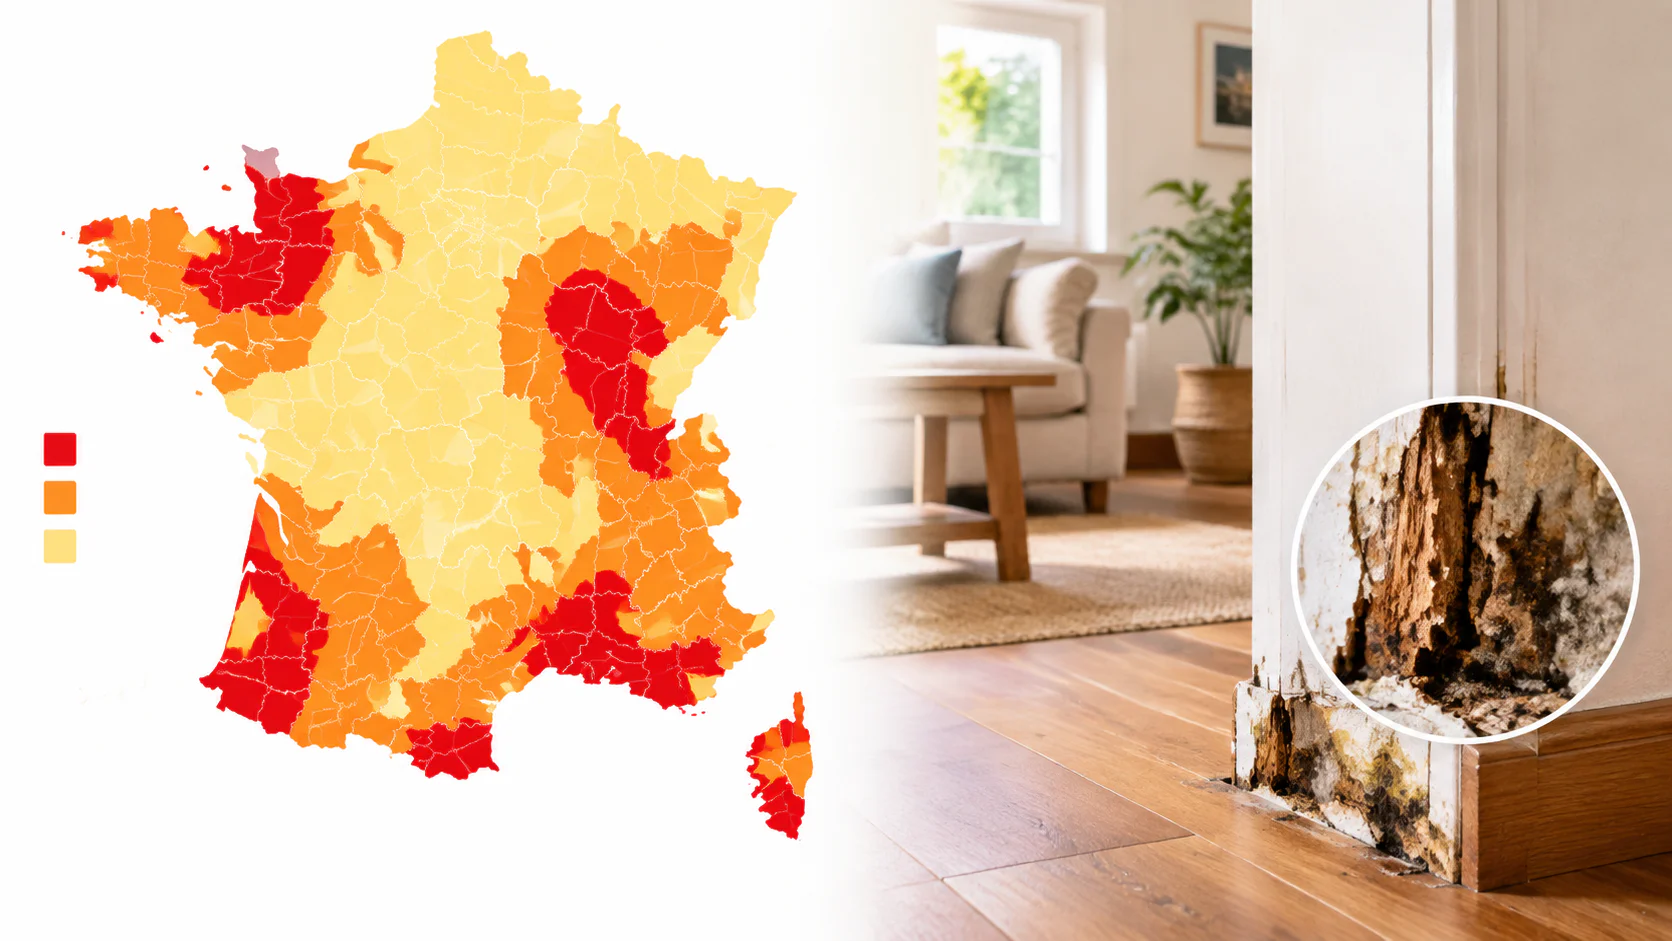
Avis d’expert : En régions humides comme la Bretagne ou la Normandie, certains assureurs proposent des avenants spécifiques couvrant les champignons lignivores. Ces options restent rares dans les contrats standards, mais elles existent — n’hésitez pas à les négocier à la souscription ou lors du renouvellement.
Dégât des eaux et mérule : le lien crucial pour votre dossier
C’est souvent par la porte d’entrée du dégât des eaux que la prise en charge de la mérule devient possible. Si une fuite de canalisation, une infiltration par la toiture après une tempête ou un dégât provenant d’un voisin a créé les conditions d’humidité favorables au développement du champignon, vous pouvez arguer d’un lien causal direct.
Ce lien causal est la clé de voûte de votre dossier. Sans lui, votre assureur a toutes les raisons légales de refuser la prise en charge.
Comment établir ce lien causal ?
- Des photos datées de la source d’humidité et des dégâts visibles
- Un rapport de plombier ou d’artisan ayant constaté la fuite
- Un diagnostic mérule professionnel établissant clairement que le champignon s’est développé en conséquence de l’humidité anormale
Pour faire réaliser un diagnostic professionnel, il est recommandé de passer par un expert certifié, dont le rapport sera la pièce maîtresse de votre dossier assurance. Un simple constat visuel de votre part ne suffira généralement pas.
Délai de déclaration : le délai pour déclarer un sinistre à votre assureur varie selon les contrats — consultez vos conditions générales pour connaître le délai exact applicable à votre situation. En cas de doute, déclarez immédiatement par lettre recommandée avec accusé de réception sans attendre.
Illustration : Dans certains cas documentés, la prise en charge de la mérule n’a été obtenue qu’après qu’un expert indépendant ait établi le lien entre une infiltration de toiture déclarée antérieurement et le développement du champignon dans la charpente. Sans ce rapport, l’assureur peut légitimement refuser la prise en charge. Ce type de situation illustre l’importance cruciale du diagnostic professionnel dans la constitution de votre dossier.
Les démarches concrètes à suivre pour déclarer la mérule à votre assurance

Vous n’êtes pas seul face à cette situation. Voici exactement les étapes à suivre, dans l’ordre :
-
Ne commencez aucun travaux avant l’expertise. C’est l’erreur la plus fréquente et la plus coûteuse. Tout travail effectué avant le passage de l’expert de votre assureur peut être interprété comme une destruction de preuves et entraîner un refus de prise en charge.
-
Documentez visuellement la présence de mérule. Photos, vidéos, horodatées si possible. Photographiez la zone atteinte, les filaments caractéristiques, les bois décomposés.
-
Faites réaliser un rapport d’expertise par un professionnel certifié. Ce document est souvent la seule pièce acceptée par les assureurs pour établir le lien causal et estimer l’étendue des dommages.
-
Déclarez le sinistre à votre assureur dans les délais prévus au contrat. Par téléphone dans un premier temps, puis par lettre recommandée avec accusé de réception pour conserver une trace écrite.
-
Demandez le passage d’un expert mandaté par l’assurance. Cet expert évaluera les dégâts et formulera une proposition d’indemnisation.
-
En cas de désaccord, faites appel à un expert d’assuré indépendant. Ce professionnel défend vos intérêts face à l’assureur et peut contester l’évaluation initiale.
-
Suivez votre dossier par écrit. Toute relance, toute demande d’information doit être faite par courrier recommandé pour constituer une trace opposable.
Si votre maison est en vente, sachez que dans les zones couvertes par un arrêté préfectoral — notamment en Bretagne — vous êtes légalement tenu de déclarer la présence de mérule. Renseignez-vous auprès de votre mairie ou de la préfecture de votre département pour savoir si votre commune est concernée.
Astuce pratique : Avant d’appeler votre assureur, relisez vos conditions générales et repérez les clauses relatives aux « champignons », « pourriture » ou « insectes xylophages ». Notez les numéros de clause que vous pourrez citer lors de votre déclaration — cela montre que vous connaissez vos droits.
Obligations légales, arrêtés préfectoraux et mérule : ce que le propriétaire doit savoir
La mérule n’est pas seulement une question d’assurance — c’est aussi une obligation légale dans certaines zones du territoire français.
Des arrêtés préfectoraux ont été pris dans de nombreux départements, notamment :
- 29 (Finistère), 22 (Côtes-d’Armor), 35 (Ille-et-Vilaine), 56 (Morbihan) — Bretagne
- 76 (Seine-Maritime) — Normandie
- 59 (Nord), 62 (Pas-de-Calais) — Hauts-de-France
Dans ces zones, tout propriétaire qui découvre de la mérule dans son logement est tenu de le déclarer en mairie. Le non-respect de cette obligation peut avoir des conséquences sérieuses, notamment en cas de vente immobilière.
Ce que dit la loi ALUR sur l’information de l’acheteur :
La loi pour l’Accès au Logement et un Urbanisme Rénové (ALUR) impose que l’état parasitaire soit annexé au compromis de vente dans les zones concernées par un arrêté préfectoral. Dissimuler la présence de mérule constitue un vice caché et expose le vendeur à des recours judiciaires pouvant mener à l’annulation de la vente ou à des dommages et intérêts. Pour toute question relative aux obligations légales en matière de vente immobilière, consultez le site service-public.fr ou rapprochez-vous d’un notaire.
Différence à retenir :
- Zone à arrêté préfectoral : déclaration en mairie obligatoire, diagnostic parasitaire annexé à la vente
- Zone à risque sans arrêté : pas d’obligation légale formelle, mais devoir d’information de l’acheteur reste applicable
Garantie décennale et mérule : quand le constructeur est responsable
Si la mérule est apparue dans un logement construit ou rénové il y a moins de 10 ans, et qu’elle est liée à une malfaçon de construction, la garantie décennale peut s’appliquer.
Les cas typiques incluent :
- Défaut d’étanchéité d’une toiture ou d’une façade mal exécutée
- Isolation intérieure sans pare-vapeur ayant généré une condensation chronique dans les murs
- Ventilation insuffisante prévue dans les plans mais mal réalisée
Dans ces situations, la responsabilité du constructeur ou de l’artisan est engagée. La démarche consiste à :
- Faire constater la malfaçon par un expert indépendant
- Mettre en cause le constructeur ou l’artisan par lettre recommandée
- Activer l’assurance dommages-ouvrage si vous en avez une (souscrite lors de la construction)
Conservez précieusement : le contrat de construction, le procès-verbal de réception des travaux, et toutes les photos prises lors du chantier. Ces documents sont indispensables pour faire valoir vos droits.
Avis d’expert : La garantie décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Un plancher effondré par la mérule suite à une malfaçon entre clairement dans ce cadre — mais il faut pouvoir prouver le lien entre la malfaçon et le sinistre.
Que faire si votre assurance refuse de prendre en charge la mérule ?

Un refus initial de votre assureur n’est pas une décision définitive. Voici les recours disponibles, dans l’ordre logique :
-
Demandez le refus par écrit, avec les motifs précis. Sans écrit, vous ne pouvez pas contester efficacement.
-
Relisez votre contrat en vous concentrant sur les clauses d’exclusion. Vérifiez si le motif invoqué est réellement prévu dans vos conditions générales.
-
Saisissez le médiateur de l’assurance. Cette procédure est gratuite et peut être déclenchée si votre litige n’a pas été résolu dans les deux mois suivant votre réclamation écrite. Plus d’informations sur mediation-assurance.org.
-
Saisissez le tribunal de proximité si le montant du litige est inférieur à 10 000 € — la procédure est simplifiée et ne nécessite pas obligatoirement un avocat.
-
Consultez un avocat spécialisé en droit des assurances pour les litiges plus importants ou complexes.
Un rapport d’expertise indépendant établissant clairement l’origine et l’étendue des dégâts est votre meilleur levier de négociation. Il démontre votre bonne foi, la réalité du sinistre et son lien causal avec un événement éventuellement couvert.
Pour aller plus loin dans votre démarche, consultez notre guide complet sur le traitement de la mérule : il détaille les méthodes d’intervention professionnelles et vous aide à comprendre ce que vous pouvez attendre d’un prestataire certifié — information utile pour constituer un devis opposable à votre assureur.
FAQ — Mérule et Assurance Habitation
Q1 : Mon assurance habitation couvre-t-elle automatiquement la mérule ?
Non, dans la grande majorité des contrats standards. La couverture n’est envisageable que si la mérule est la conséquence directe d’un sinistre couvert (dégât des eaux, par exemple). Vérifiez si votre contrat inclut une garantie spécifique « champignons » ou « pourriture sèche ».
Q2 : Quel délai ai-je pour déclarer la mérule à mon assurance ?
Le délai de déclaration varie selon les contrats — consultez impérativement vos conditions générales pour connaître le délai exact applicable à votre situation. En cas de doute, déclarez sans attendre par lettre recommandée avec accusé de réception.